建筑木方市场行情深度解析 价格波动、供需格局与未来走势
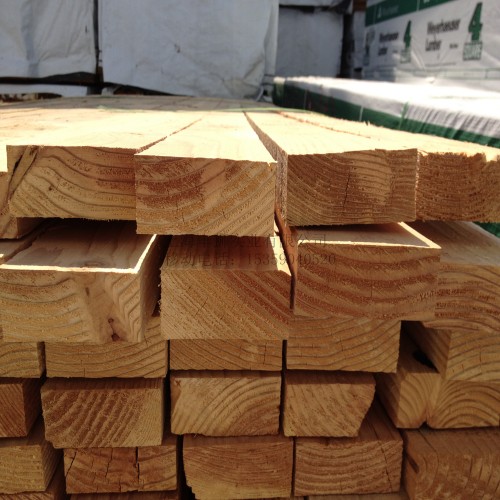
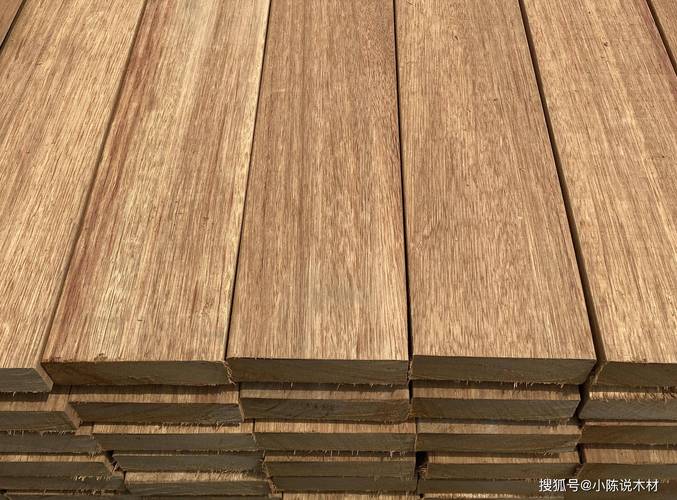
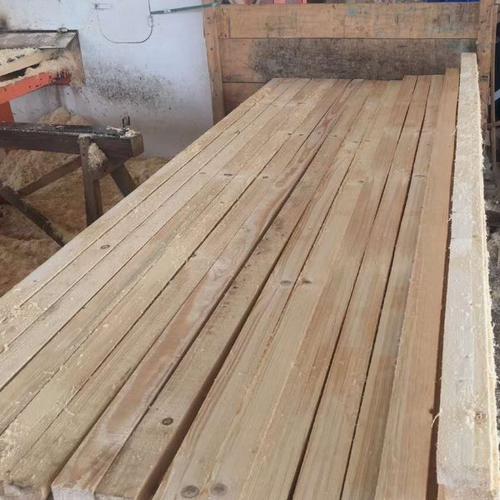
建筑木方,又称建筑方木、木龙骨,是土木工程中用于模板支撑、脚手架搭建、门窗框料等场景的基础性木材产品。其行情波动直接牵动着建筑成本、木材贸易商利润以及下游施工进度。受原木供应、房地产政策、季节性因素及替代材料冲击等多重影响,建筑木方市场呈现出复杂多变的态势。本文将从价格现状、区域差异、供需矛盾、成本传导及未来趋势五个维度展开分析,为行业参与者提供决策参考。
一、当前价格行情:弱势企稳,规格分化明显
截至2025年二季度,国内建筑木方主流材种(如松木、杉木、辐射松)价格较去年同期下跌约8%-15%,但环比一季度已出现止跌企稳信号。以3米长、4×9cm的标准松木方为例,山东日照港周边出厂价集中在1350-1500元/立方米,广东东莞市场报1450-1650元/立方米,重庆地区因运输成本高企,价格仍维持在1600-1750元/立方米。
规格方面,大截面木方(如10×10cm以上)因可用于重型支撑,需求相对坚挺,价格跌幅较小;而小截面木方(如3×5cm)受脚手架替代品(盘扣式脚手架)冲击显著,部分市场已跌至1200元/立方米以下。防腐木方、刨光木方等深加工产品因附加值较高,价格波动幅度小于普通原木方。
二、区域行情地图:港口与产区差异扩大
中国建筑木方市场呈现明显的“港口导向”与“产区导向”双轨特征。
- 华东市场(江苏、浙江、上海):太仓港、新民洲港是进口松木的主要集散地。受2024年新西兰辐射松到港量减少影响,本地加工厂开工率不足六成,但需求同样疲软,价格横盘为主。
- 华南市场(广东、广西):依赖进口木材及本地桉木,但桉木因材质易变形,多用于低端场景。近期广西贵港木材加工园区出货量同比下滑20%,部分企业转向家具材生产。
- 华北及东北市场:本地落叶松、白松供应为主,受冬季采伐期结束及运输解冻影响,二季度供应阶段性收紧,价格出现50-100元/立方米小幅反弹。
- 西南市场(四川、重庆):因远离港口,物流成本占终端价15%-20%,价格坚挺但成交清淡。部分工程改用本地竹胶板替代木方。
三、供需格局:房地产拖累需求,供应端主动收缩
需求端:建筑木方约70%用于住宅和商业建筑模板支撑。2024年全国新开工面积同比下滑约22%,2025年一季度虽略有收窄,但新开工未出现趋势性反转。施工单位普遍采用“多次周转”策略,木方重复使用率从过去的5-6次提升至8-10次,进一步压制新增采购量。基础设施投资(如水利、交通)成为木方需求的新支撑,但占比有限约15%。
供应端:国内木材加工企业经历2023-2024年持续亏损后,大量中小型锯材厂关停或减产。以山东临沂、江苏邳州两大板材基地为例,木方生产线开工率不足50%。进口方面,2025年1-4月原木进口量同比下降9%,其中新西兰辐射松进口减少12%,但俄罗斯落叶松进口增长5%,部分弥补缺口。港口库存持续去化,太仓港木材库存已降至120万立方米以下,较年初下降25%,为价格提供底部支撑。
四、成本与利润传导:原木跌价不及成品,加工利润微薄
建筑木方成本由原木(占比60%-70%)、运输(15%)、加工费(15%)、税费及财务成本构成。2025年以来,国际原木价格(以新西兰AFS报价为参考)下跌约10%,但海运费及人民币汇率波动抵消了部分降幅。国内加工厂在需求不足背景下,难以将成本下降完全转化为让利——部分企业为保现金流,宁可降低产量也不愿亏本出货。目前普通木方加工毛利率仅3%-5%,远低于2021年15%以上的水平。
值得注意的是,2024年出台的《木材加工行业规范条件》提高了环保与能耗门槛,导致部分小型企业退出,行业集中度缓慢提升。头部企业通过规模化采购和期货套保锁定利润,而中小贸易商则面临更大的经营风险。
五、未来走势预测:三季度或迎季节性反弹,长期承压
短期(2025年三季度):随着北方雨季结束、南方高温减退,建筑工地进入传统施工旺季,叠加中秋节前赶工需求,木方成交量有望环比提升10%-15%。但考虑到房地产新开工仍未好转,反弹幅度有限,预计价格小幅上涨50-100元/立方米。若台风或洪水影响港口卸货,局部可能出现短时紧缺。
中期(2026年):保障性住房、城中村改造及“平急两用”公共设施建设将带来部分增量需求,但盘扣式脚手架、铝合金模板、塑料模板的替代趋势不可逆。木方需求总量预计每年递减3%-5%。供应端将进一步整合,年产能10万立方米以下的小厂加速出清。
长期:建筑木方向“高周转、高附加值”转型,例如指接木方、防腐阻燃木方、异型模板支撑系统。进口来源多元化(如南美、非洲材)将降低对单一国家的依赖。碳税与环保政策可能推高成本,加速行业绿色升级。
六、与建议
对于建筑企业,建议在旺季前适当锁定低价库存,并优先选用大尺寸、高强度木方以提高周转次数;对于木材贸易商,需拓展工程直供渠道,减少中间环节,并关注期货工具对冲价格风险;对于加工厂,应提升出材率与烘干等级,向定制化、精品化方向发展。建筑木方市场虽处寒冬,但结构性机会始终存在——谁能率先适应“减量市场”的竞争逻辑,谁就能在下一轮周期中占据先机。
(本文数据来源于国家统计局、中国木材与木制品流通协会及主要港口公开信息,仅供参考,不构成投资建议。)
如若转载,请注明出处:http://www.jingfenjie.com/product/22.html
更新时间:2026-10-24 22:12:57